Psicólogo pode abrir CNPJ? Sim — e pode usar o Simples.
Psicólogo pode atuar como pessoa física ou abrir CNPJ. Não pode ser MEI para prestar serviços de psicologia. O CNAE é 8650-0/03. No Simples Nacional, a atividade fica no Anexo III quando o Fator R atinge 28% e no Anexo V quando fica abaixo desse percentual.
O CNPJ pode reduzir a carga tributária, mas a decisão precisa considerar o cenário completo: impostos, INSS, despesas, contabilidade, Fator R e obrigações profissionais. Neste guia, você vai entender quando vale a pena abrir um CNPJ e quais cuidados considerar para estruturar sua empresa da forma correta.
Quando vale abrir CNPJ para psicólogo?
Vale considerar o CNPJ quando sua receita é recorrente, você precisa contratar pelo nome da empresa, pretende estruturar um consultório ou a diferença tributária compensa os custos de manter a PJ. Não existe um faturamento único que torne a abertura obrigatória ou vantajosa para todo psicólogo.
Para decidir, compare a mesma receita e as mesmas despesas nos dois modelos. Na PF, despesas profissionais admitidas no Livro Caixa podem reduzir o IR. Na PJ do Simples, as despesas não reduzem diretamente o DAS sobre o faturamento, embora afetem o lucro.
Receita pequena ou irregular pode favorecer a simplicidade da PF. Uma agenda estável pode tornar a PJ mais interessante. A comparação também deve considerar sua previdência e o perfil dos contratantes.
Veja também as diferenças entre psicólogo autônomo e PJ.
Psicólogo pode ser MEI?
Não. Psicologia não está na lista de ocupações permitidas ao MEI. Atender sozinho, trabalhar online ou ter receita baixa não muda essa regra. Usar outro CNAE para faturar atendimentos psicológicos não regulariza a atividade.
ME e MEI são coisas diferentes. Uma empresa de psicologia pode se enquadrar como microempresa conforme sua receita, sem ser microempreendedor individual. A forma jurídica e o regime tributário são escolhas distintas.
Qual é o CNAE para psicólogo?
8650-0/03 — Atividades de psicologia e psicanálise. É a classificação da atividade no CNPJ. Atendimentos presenciais e online continuam sendo serviços de psicologia; o canal de atendimento não cria, por si só, outro CNAE.
Se a empresa também oferecer atividades diferentes, como cursos, o cadastro deve representar cada serviço efetivamente prestado. CNAE não substitui registro profissional, licenciamento ou autorização para exercer a profissão.
Simples Nacional: Anexos III e V
Sim, psicologia pode optar pelo Simples Nacional se a empresa cumprir os requisitos. O limite geral de receita é R$ 4,8 milhões por ano, com regras proporcionais no início da atividade e demais condições do regime.
Na primeira faixa, até R$ 180 mil de receita anual considerada, o Anexo III começa em 6% e o Anexo V em 15,5%. São alíquotas do DAS, não o custo total de todos os tributos do profissional. Em faixas maiores, a alíquota efetiva considera receita acumulada e parcela a deduzir.
Fator R: quando o imposto começa em 6%?
O Fator R compara a folha considerada pela regra com a receita bruta do período aplicável. Com 28% ou mais, aplica-se o Anexo III; abaixo de 28%, o Anexo V. O histórico normalmente usa os 12 meses anteriores, com tratamento próprio para empresas em início de atividade.
Salários, pró-labore e os encargos admitidos integram essa apuração. Lucros distribuídos não entram na folha. Um psicólogo sem empregados também pode alcançar o limite com pró-labore adequado e histórico compatível.
Aumentar o pró-labore reduz o lucro disponível e pode aumentar INSS e IR pessoal. Por isso, atingir 28% deve fazer parte de uma conta completa, não de uma escolha automática pelo menor DAS.
Receita Saúde, Carnê-Leão e o que muda para o paciente
O Receita Saúde é o recibo eletrônico que registra os pagamentos de serviços de saúde prestados como pessoa física. Desde 2025, psicólogos que atendem como PF devem emiti-lo a cada pagamento, inclusive quando o atendimento é pago em parcelas. A obrigação continua mesmo se a PF emitir nota fiscal municipal.
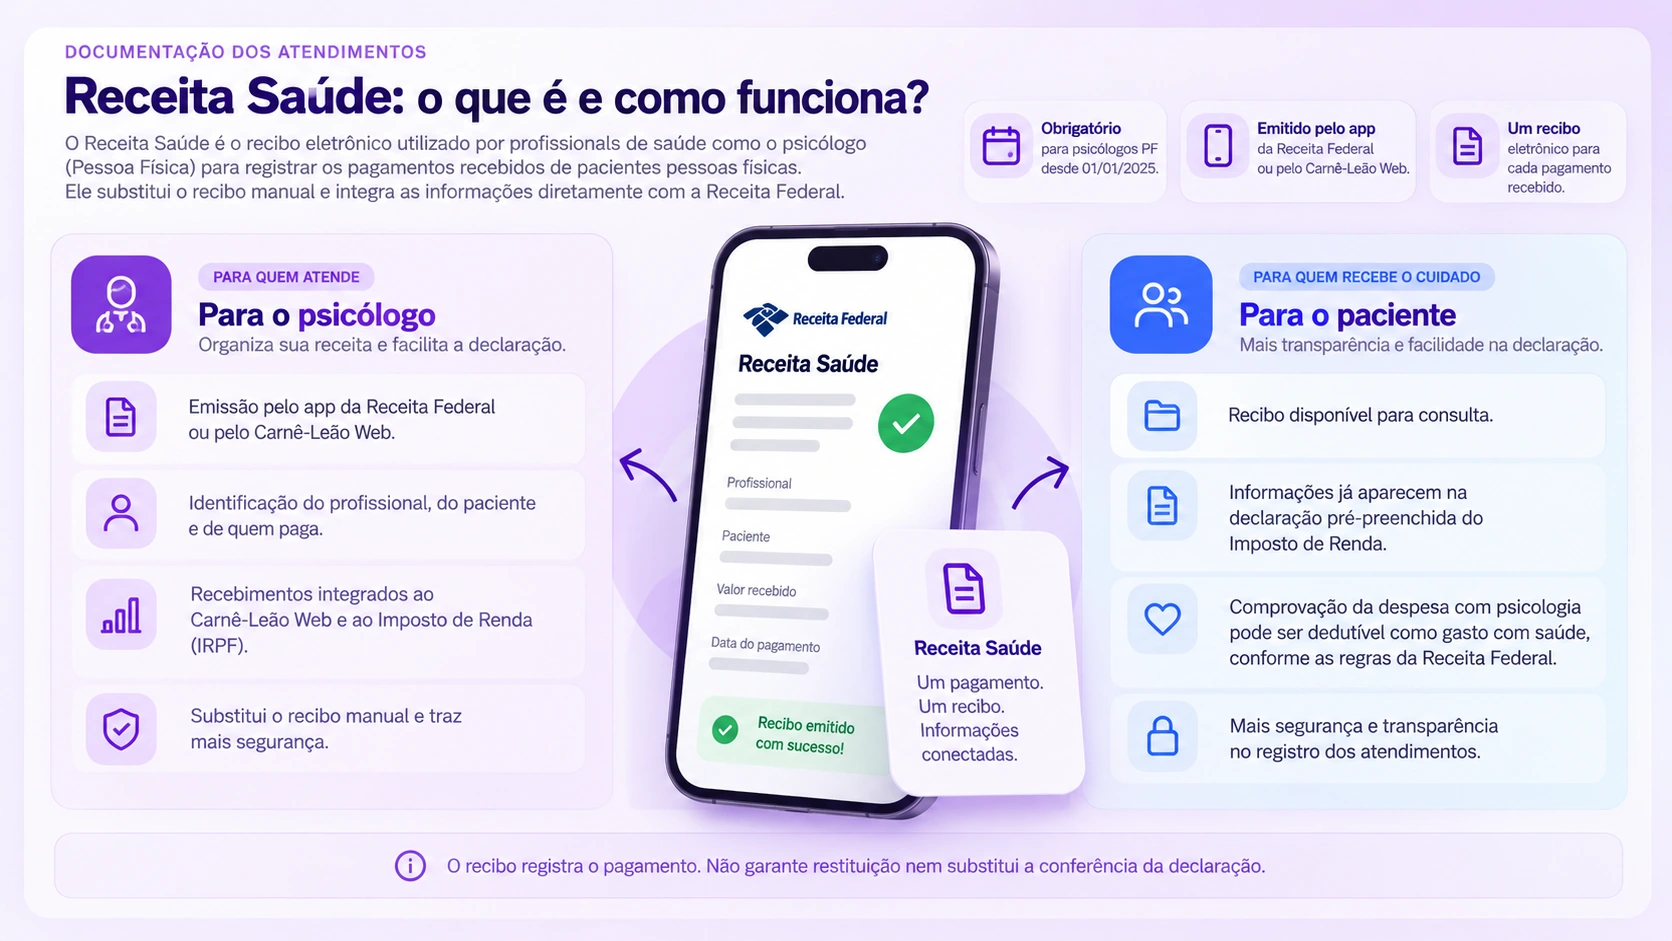
Ao receber de pessoas físicas ou do exterior, o psicólogo residente no Brasil apura o Carnê-Leão mensal. O IR devido vence no último dia útil do mês seguinte ao recebimento. Previdência oficial e despesas admitidas no Livro Caixa podem reduzir a base; despesas pessoais não são deduções profissionais.
Receber de uma empresa tem tratamento distinto, com possível retenção pela fonte pagadora. O Receita Saúde não substitui a apuração tributária nem a declaração anual.
Quando o serviço é prestado pela PJ, a documentação é a nota fiscal da empresa, e não o Receita Saúde do sócio. A empresa deve cumprir a Dmed quando enquadrada nessa obrigação. O paciente pode deduzir a despesa de psicologia elegível prestada por PF ou PJ, no modelo de deduções legais, respeitando comprovação, beneficiário e eventuais reembolsos.
PF × PJ: quanto sobra com R$ 10.000 por mês?
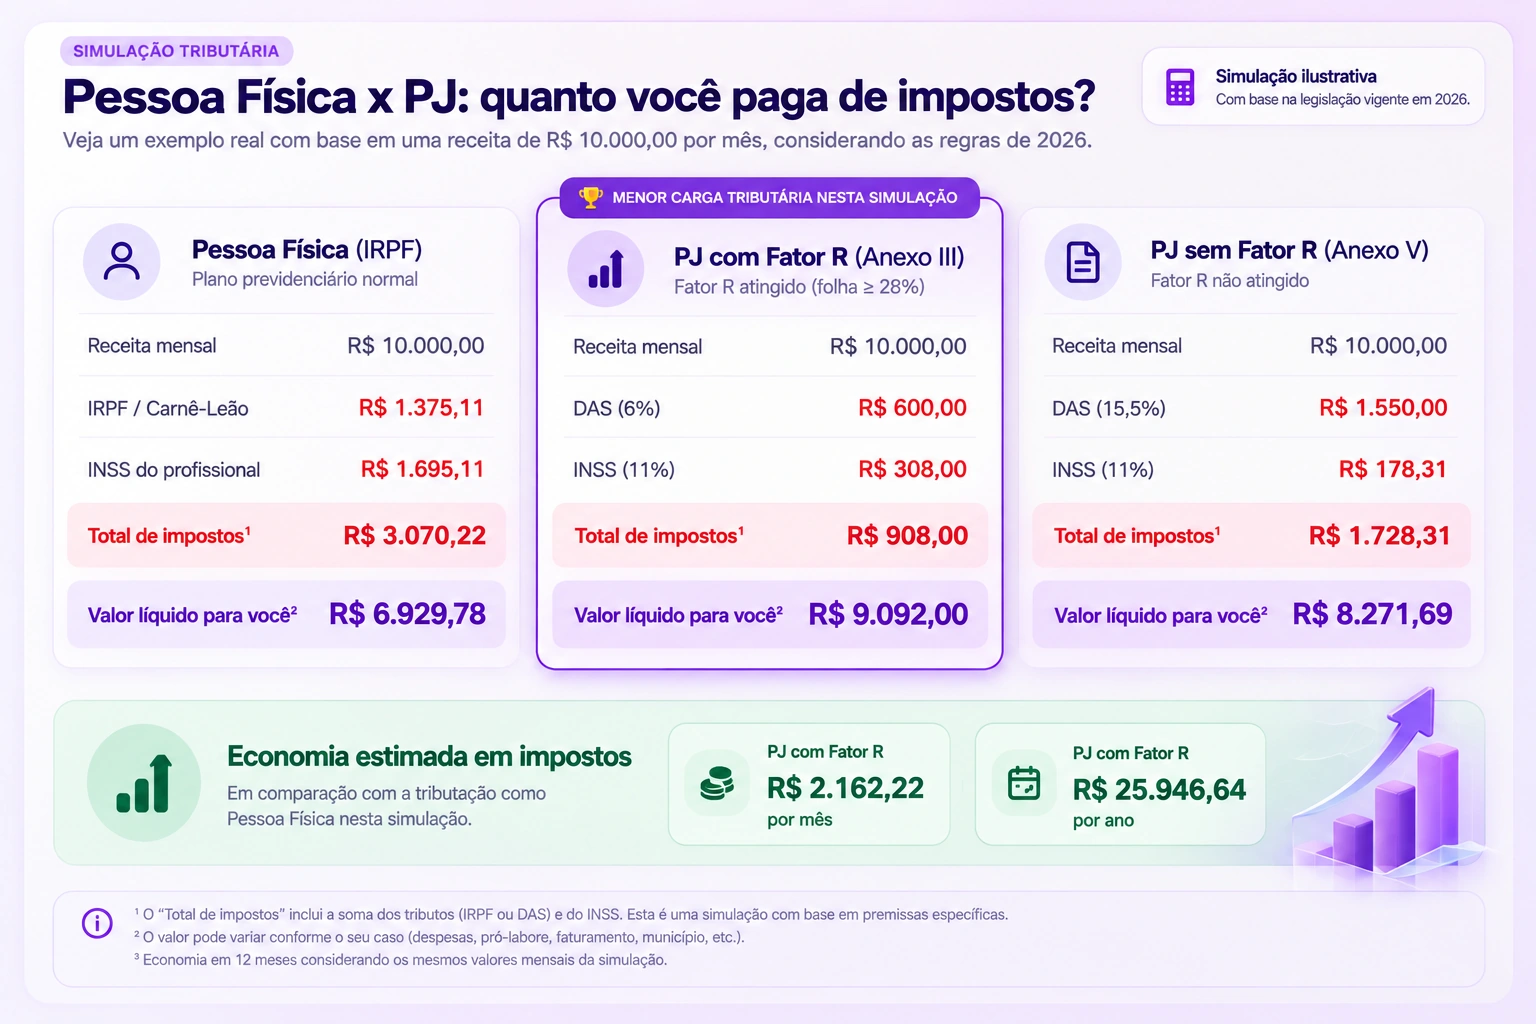
Os R$ 10.000 por mês são apenas um cenário ilustrativo, não um faturamento mínimo para abrir CNPJ. Com as premissas abaixo, a PJ com Fator R tem o menor total tributário: R$ 908,00, contra R$ 1.728,31 na PJ sem Fator R e R$ 3.070,22 na Pessoa Física. Esses totais incluem tributos e INSS do profissional, antes das despesas operacionais.
O que está dentro desta conta
- PF: recebimentos de pacientes pessoas físicas; plano previdenciário normal de 20%, limitado ao teto de R$ 8.475,55; sem dependentes, pensão ou Livro Caixa. A dedução do INSS é mais vantajosa que o desconto simplificado mensal. Com receita de R$ 10 mil, não há redução do IR de 2026.
- PJ com Fator R: receita estável de R$ 10 mil e pró-labore de R$ 2.800 por mês no histórico aplicável. A folha de pró-labore já corresponde a 28% da receita, sem depender de encargos para atingir o limite.
- PJ sem Fator R: pró-labore hipotético de R$ 1.621 por mês e folha total considerada abaixo de 28%. Esse valor não é uma recomendação universal de retirada.
- Ambas as PJs: primeira faixa, receita anual de R$ 120 mil, sem empregados, outras rendas, retenções ou ajustes. INSS de 11% sobre o pró-labore; IR pessoal zero pela regra de redução de 2026. A CPP dos Anexos III/V já está no DAS.
¹ “Total de impostos” consolida IR/DAS + contribuição previdenciária do profissional. O INSS é contribuição, agrupada aqui para comparar a saída tributária total.
² Líquido é receita menos esses tributos, antes de aluguel, contabilidade, CRP, taxas e demais despesas. Na PJ, considera pró-labore líquido mais lucro contábil distribuível, com escrituração que comprove o resultado; não é todo o saldo bancário.
³ Projeção de 12 meses idênticos, não promessa de economia nem cálculo do ajuste anual do IR. Livro Caixa, plano previdenciário simplificado da PF quando permitido, outras rendas, custos e histórico do Fator R podem mudar a comparação.
Quer descobrir quanto você pagaria como PJ?
A Monkey calcula o seu cenário e mostra quanto você pagaria como PF e como PJ.
Quero analisar meu cenário
Pró-labore, INSS e distribuição de lucros
Pró-labore remunera o trabalho do sócio. Lucro é o resultado da empresa depois de receitas, despesas e tributos. Separar essas retiradas evita tratar toda transferência ao CPF como lucro e permite demonstrar o que foi pago pelo trabalho.
Na situação usual do sócio contribuinte individual, a empresa desconta 11% de INSS do pró-labore, respeitado o teto e a existência de contribuições em outros vínculos. O pró-labore também está sujeito ao IR conforme a tabela e as reduções aplicáveis. Não existe um valor único de pró-labore que sirva para todos os psicólogos.
A escrituração contábil permite comprovar o lucro distribuível. Sem essa comprovação, a isenção no Simples fica sujeita ao limite legal, e não ao valor que o sócio decidiu transferir.
Desde 2026, pagamentos de lucros e dividendos acima de R$ 50 mil no mês pela mesma PJ à mesma pessoa física residente estão sujeitos a retenção de 10% sobre o total, inclusive no Simples, observadas as exceções legais. Altas rendas também podem ter tributação mínima anual. O exemplo deste guia não alcança esses limites.
O CNPJ também precisa de registro no CRP?
Sim, quando psicologia é a atividade principal da empresa. A Resolução CFP nº 16/2019 exige registro da PJ no CRP competente. Quando é atividade secundária, exige cadastro. A inscrição pessoal do psicólogo continua necessária e não é substituída pelo CNPJ.
A empresa precisa de responsável técnico psicólogo e deve cumprir as condições profissionais, de sigilo e de guarda de materiais. Documentação, taxas e eventual tratamento de anuidades precisam considerar o conselho competente e a estrutura da empresa.
Como emitir NFS-e pelos atendimentos?
A PJ documenta os serviços por nota fiscal. Cadastro, código de serviço, tributação e identificação do tomador precisam estar configurados corretamente. A nota fiscal não deve expor diagnóstico nem informações clínicas desnecessárias.
A partir de 1º de novembro de 2026, ME e EPP do Simples devem emitir NFS-e pelo Emissor Nacional, conforme a Resolução CGSN nº 191/2026. O prazo anterior de setembro foi revogado. Até a entrada da obrigação, observe o sistema e as regras aplicáveis ao município e à empresa.
Não confunda esse documento com o Receita Saúde: a NFS-e da empresa acompanha o serviço contratado da PJ; o Receita Saúde é o recibo dos serviços prestados como PF.
Psicólogo online precisa de CNPJ?
Atender online, por si só, não obriga a abrir CNPJ. Você pode atuar como PF, cumprindo as obrigações fiscais e profissionais. Uma plataforma ou contratante pode exigir PJ no contrato, o que deve ser verificado antes da contratação.
A Resolução CFP nº 9/2024 regulamenta a atuação mediada por tecnologias digitais e extinguiu a exigência de cadastro no e-Psi. Permanecem a inscrição profissional, a avaliação da adequação do atendimento, a proteção do sigilo e as condições técnicas e éticas. O atendimento online não dispensa CRP, documentação fiscal ou impostos.
Reforma Tributária: CBS, IBS e Simples puro ou híbrido
A Reforma Tributária do consumo preserva o Simples Nacional. Em 2026, não se deve somar automaticamente as alíquotas de teste de CBS e IBS ao DAS do exemplo: as regras desses tributos para optantes do Simples passam a produzir efeitos em 2027.
Simples “puro”
CBS e IBS permanecem dentro do recolhimento do Simples. A rotina segue o regime único, conforme as regras da transição.
Simples “híbrido”
A empresa permanece no Simples para os demais tributos, mas apura CBS e IBS pelo regime regular, fora do DAS. Muda a lógica de créditos e obrigações.
Atender principalmente pacientes pessoas físicas é diferente de vender serviços para empresas que aproveitam créditos. O modelo híbrido não garante vantagem: a escolha deve comparar créditos, compras, perfil dos clientes e custos de cumprimento das obrigações.
No regime regular, serviços de saúde previstos no Anexo III da LC nº 214/2025, incluindo serviços de psicologia, têm redução de 60% das alíquotas de IBS e CBS. Isso não significa desconto automático de 60% no DAS nem permite antecipar uma alíquota final única para todo psicólogo.
Atualização de outubro de 2026: para empresas já constituídas, o prazo de ingresso no Simples para 2027 foi prorrogado até 15/10/2026; a opção pelo regime regular de IBS/CBS para o primeiro semestre de 2027, até 30/10/2026. São decisões distintas. Empresas já no Simples não precisam fazer nova opção apenas para permanecer no regime; início de atividade tem regras próprias.
Quanto custa abrir CNPJ para psicólogo?
Não existe um preço nacional único. O orçamento deve separar honorários de abertura, registro do ato constitutivo, taxas ou licenças locais, regularização no CRP e eventual certificado digital exigido pelos sistemas utilizados.
Depois da abertura, entram os custos recorrentes: contabilidade, tributos, contribuições profissionais, estrutura e sistemas. Nem todos os itens são exigidos da mesma forma em todas as cidades e tipos de empresa. Por isso, este guia não atribui um valor fictício à abertura nem promete prazo universal.
Uma proposta clara informa o que está incluído, quais despesas de terceiros são cobradas à parte e quais obrigações continuam após obter o CNPJ.
Psicólogo precisa de contador?
Para manter uma PJ de psicologia, a contabilidade regular é parte essencial da operação. Optar pelo Simples não elimina escrituração, apuração da folha, demonstração do lucro e obrigações fiscais. O Código Civil prevê responsabilidade de profissional habilitado pela escrituração nas situações abrangidas.
Na PF, Receita Saúde e Carnê-Leão podem ser operados pelo próprio profissional. Mesmo assim, rendimentos, deduções e documentos precisam estar corretos. A necessidade de apoio cresce quando há receitas de origens diferentes, despesas relevantes ou transição para PJ.
Ao escolher contabilidade para psicólogo, verifique domínio do Fator R, pró-labore, CRP, NFS-e e obrigações de saúde. Compare escopo, atendimento e responsabilidade pelas entregas, além da mensalidade.
Já tenho CNPJ: posso trocar de contador?
Sim. A troca não exige encerrar a empresa nem abrir outro CNPJ. A transição deve definir a data de início do novo atendimento e quem entrega as obrigações de cada período, respeitando as condições do contrato atual.
Organize documentos societários, saldos contábeis, declarações, folha, acessos e procurações. Confira também pendências, histórico de receita e folha para o Fator R e regularidade do CRP. Trocar de contador não apaga débitos nem corrige automaticamente períodos anteriores.
Traga seu CNPJ para uma contabilidade especialista na rotina de psicólogos.
Organize a transição e a rotina do seu consultório com a Monkey.
Quero trazer meu CNPJ para a MonkeyComo abrir seu CNPJ com a Monkey
Um processo simples, rápido e totalmente online. Você envia as informações e nós cuidamos do resto.
A abertura pode ser digital. Primeiro, defina atividade, endereço, estrutura jurídica e regime compatíveis com sua atuação. Você envia e confirma as informações; a empresa é formalizada e passa pelas regularizações aplicáveis, incluindo CRP e emissão de notas. O processo só está concluído quando a estrutura permite prestar os serviços pelo CNPJ.
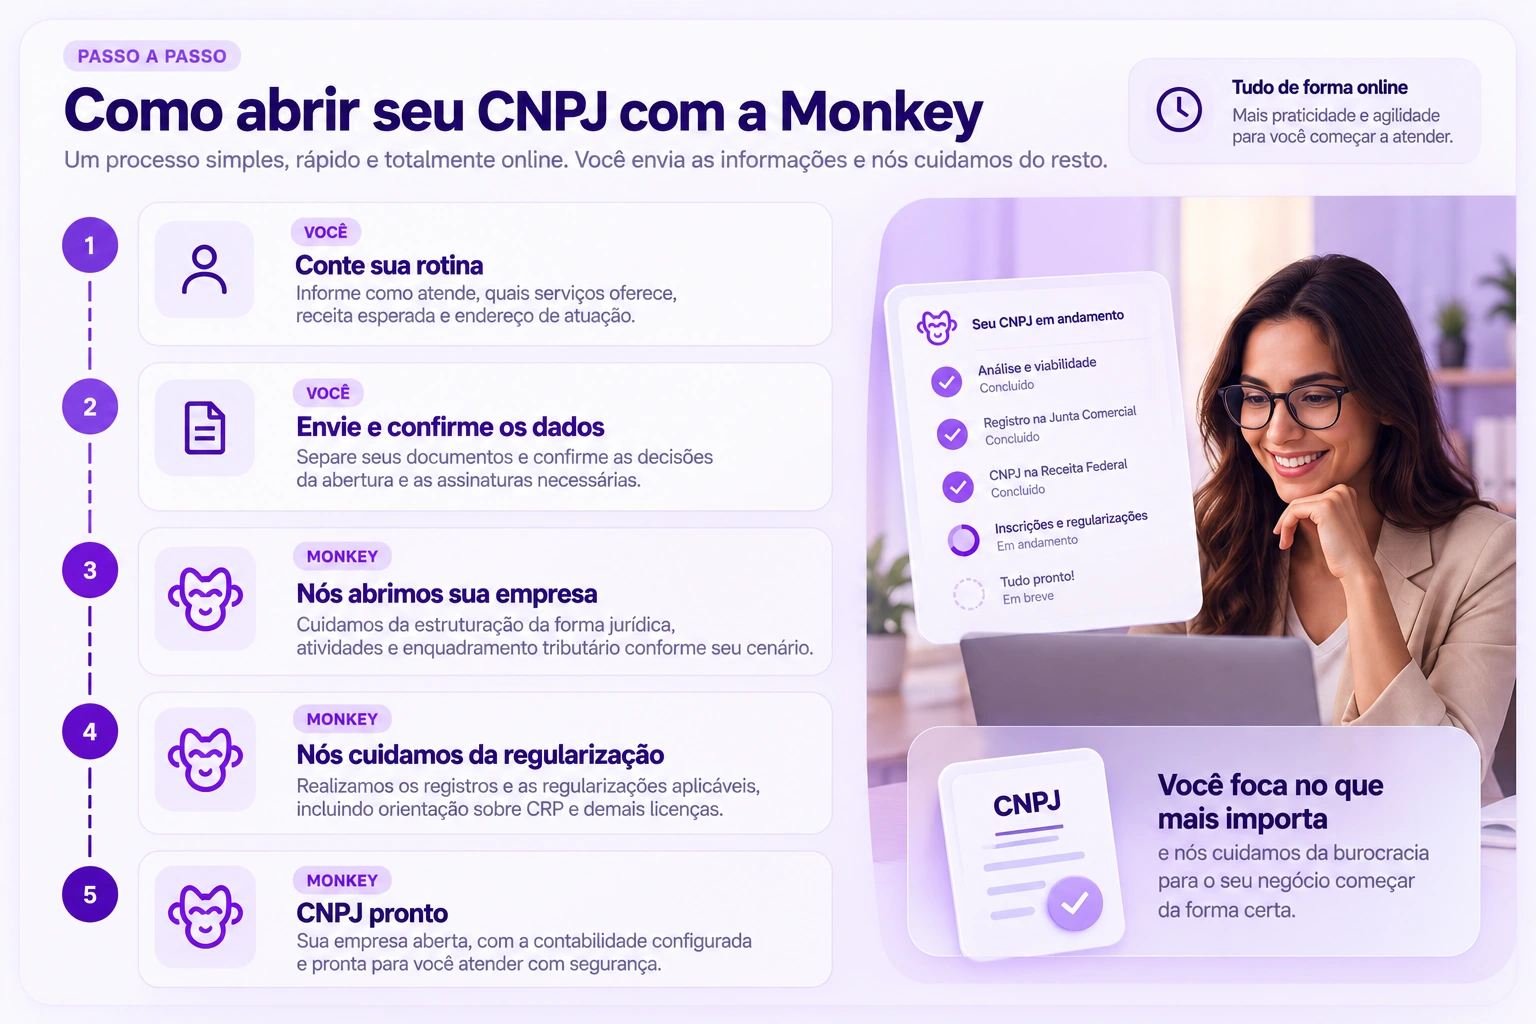
O CNPJ não substitui licenças ou inscrição no conselho. O início dos atendimentos deve respeitar as exigências aplicáveis. O prazo depende dos órgãos envolvidos, do local e da documentação, sem promessa de conclusão em um número fixo de dias.
Pronto para abrir seu CNPJ de psicologia?
A Monkey organiza a abertura e sua rotina contábil desde o início.
Quero abrir meu CNPJPerguntas frequentes
Pode estruturar uma empresa sem outros sócios. A forma jurídica deve ser adequada à atividade; trabalhar sozinho não permite usar MEI para psicologia.
Não. Os 6% são a alíquota inicial do Anexo III, condicionada ao Fator R e à primeira faixa. INSS e eventual IR sobre pró-labore também entram na conta.
Não em qualquer cenário. No exemplo, a receita e o pró-labore são estáveis no histórico aplicável. O enquadramento real depende da folha e da receita do período aplicável.
Não por esse motivo. Despesas de psicologia elegíveis podem ser dedutíveis com prestador PF ou PJ, no modelo de deduções legais, com documentação e demais condições cumpridas.
Não. O recibo documenta o pagamento; o Carnê-Leão apura o IR mensal sobre os rendimentos sujeitos a ele.
Sim. A modalidade online não exige CNPJ por si só, mas mantém obrigações profissionais, fiscais e de sigilo.
Não. A troca exige organizar documentos, responsabilidades e a data da transição, sem encerrar a empresa.
Não. Ela multiplica a diferença tributária mensal por 12, mantendo as premissas. Não inclui despesas operacionais nem o ajuste anual do IR.